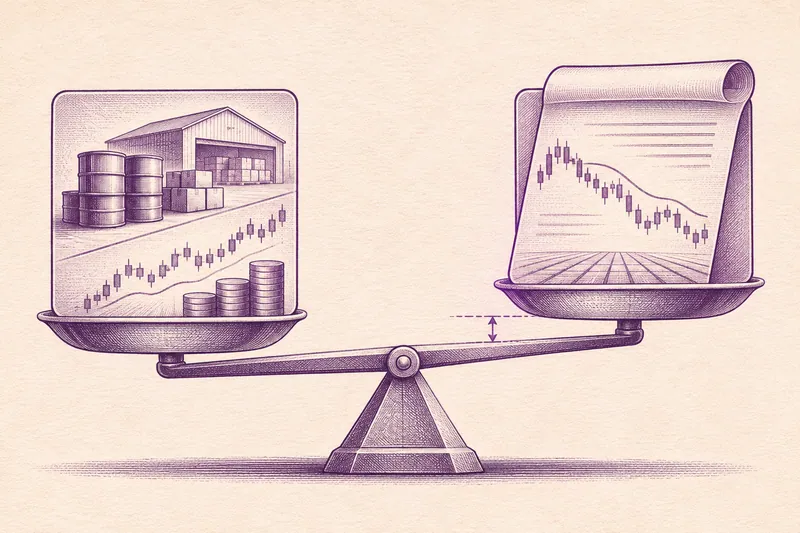
Хеджирование фьючерсом — попытка частично компенсировать изменение стоимости уже существующего актива или обязательства встречным результатом по срочному контракту. Сначала нужно назвать конкретный риск: падение стоимости запасов, рост цены будущей закупки, изменение курса или индекса. Направление фьючерса выбирают относительно этой исходной экспозиции. Хедж не делает общий результат неизменным: остаются несовпадение базовых активов, сроков и размеров, расходы и потребность в обеспечении.
Как сопоставить две позиции
У владельца актива риск снижения его цены; продажа подходящего фьючерса может дать положительный результат при таком сценарии. У будущего покупателя риск роста цены; длинный фьючерс может частично компенсировать удорожание закупки. До расчёта числа контрактов проверьте единицы: стоимость одного фьючерса равна цене, умноженной на установленный размер договора. Для индексного портфеля часто важна не только номинальная стоимость, но и чувствительность портфеля к индексу. Если актив и фьючерс отличаются, простое деление номиналов — лишь начальное приближение.
| Исходная экспозиция | Встречное направление | Оставшийся риск |
|---|---|---|
| Есть актив, опасение падения | Продажа сопоставимого фьючерса | Базис и неточное число контрактов |
| Планируется покупка, опасение роста | Покупка сопоставимого фьючерса | Разный момент закупки и исполнения |
| Портфель акций | Продажа индексного фьючерса | Состав портфеля не равен индексу |
| Валютная выручка | Позиция против нежелательного курса | Валюта, объём и сроки расчётов |
Учебный расчёт неполного покрытия
Допустим, стоимость условного портфеля равна 1 000 000 денежных единиц, а участник хочет уменьшить примерно четверть его общей рыночной экспозиции. Номинал одного сопоставимого фьючерса равен 50 000. Первое приближение — 250 000 / 50 000 = пять проданных контрактов. Если индекс упадёт на 2%, учебная стоимость портфеля снизится на 20 000 при точном следовании индексу, а короткие фьючерсы дадут около 5 000 до расходов и различий котировок. Остаток падения — около 15 000. В реальности портфель может двигаться иначе, и итог будет другим.
Разница между ценой спота и фьючерса называется базисом; она меняется до срока исполнения. Хедж также требует денег для возможных списаний по вариационной марже, даже когда исходный актив вырос в цене. При росте рынка короткий фьючерс уменьшит положительный результат портфеля — это обратная сторона защиты от падения.
Плюсы и ограничения
Плюс хеджа — возможность целенаправленно сократить выбранную чувствительность без немедленной продажи исходного актива. Минусы — остаточный риск, комиссии, обеспечение и необходимость следить за сроком контракта. Если продать слишком много фьючерсов, результат может превратиться из частичной защиты в отдельную противоположную ставку. Слово «хедж» не гарантирует нейтральности всей позиции.
Для учебной проверки выпишите стоимость и чувствительность исходного актива, номинал фьючерса, направление, срок и возможное изменение базиса. Посчитайте два сценария — рост и падение — отдельно по активу и контракту, затем сложите результаты. Проверьте, как округление числа контрактов меняет покрытие. Механику фьючерса на бирже изучите до моделирования реальной позиции.
Плюсы, ограничения и практика
| Что оценить | Разбор |
|---|---|
| Что полезно | Можно сократить выбранную чувствительность без продажи исходного актива. |
| Ограничения | Базис, неточное число контрактов и маржа оставляют риски и расходы. |
| Что проверить самому | Посчитайте рост и падение отдельно по активу и фьючерсу, затем сложите результат. |
Незнакомый термин? Откройте словарь FOOLL — с объяснениями и примерами.
Материал предназначен для обучения и не учитывает ваши цели, финансовое положение и допустимый риск. Сделки могут привести к потере средств.
Марк Фоолл
7 лет в трейдинге. До прихода на финансовые рынки работал директором компании. Сейчас полностью сосредоточен на торговле.
Об авторе