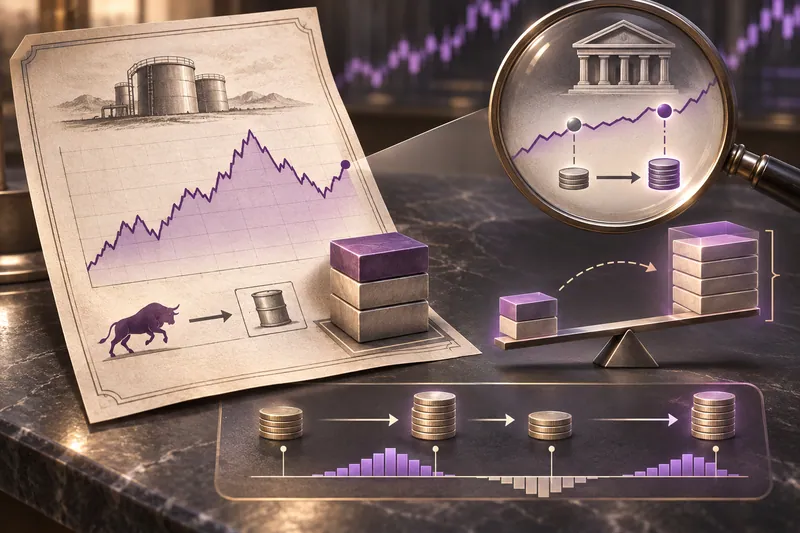
Покупатель фьючерса открывает длинную позицию и теряет деньги, когда цена контракта движется против неё, если остальные условия неизменны. Главный риск — денежное изменение большого контрактного объёма при сравнительно небольшом обеспечении. В отличие от покупателя опциона, он не ограничивает возможный результат заранее уплаченной премией. Позиция ежедневно переоценивается, а при нехватке средств может потребоваться дополнительное обеспечение или принудительное закрытие.
Почему обеспечение не равно предельному убытку
Фьючерс задаёт размер контракта, шаг цены и стоимость шага. Биржа и брокер требуют определённую сумму для удержания открытой позиции. Эти средства служат обеспечением обязательства, а не ценой покупки всего базового актива и не максимальной потерей. При отрицательной переоценке деньги списываются со счёта по правилам клиринга. Если цена резко изменится или ликвидность исчезнет, фактическое закрытие может произойти хуже запланированного уровня. Для поставочного контракта добавляется риск неготовности к процедуре исполнения в срок.
| Риск | Как проявляется | Что проверить заранее |
|---|---|---|
| Ценовой | Снижение цены уменьшает результат длинной позиции | Стоимость шага и несколько сценариев движения |
| Обеспечения | Средств не хватает после переоценки | Требование биржи и запас на счёте |
| Исполнения заявки | Выход происходит с проскальзыванием | Стакан, спред и ограничения торгов |
| Срока | Контракт подходит к исполнению | Последний день торгов и тип расчёта |
| Изменения условий | Требования к обеспечению могут меняться | Уведомления брокера и площадки |
Расчёт на одном контракте
Пусть один условный фьючерс даёт 10 денежных единиц за шаг цены. После покупки цена снизилась на 30 шагов. Денежный результат позиции до комиссий равен минус 300 единиц. Если для открытия требовалось обеспечение 200, потери уже больше этой начальной суммы: разницу нужно покрывать по правилам брокера и клиринга. Этот пример не задаёт реальное требование конкретной биржи. Точный риск рассчитывают по спецификации инструмента, а не по надписи «плечо» в интерфейсе. Движение на те же 30 шагов вверх дало бы положительную переоценку, но симметрия расчёта не устраняет риск недостатка средств при падении.
Покупатель фьючерса может закрыть позицию до окончания срока обратной сделкой, если рынок позволяет исполнить нужный объём. Но намерение выйти по цене не гарантирует, что такая цена будет в стакане. Защитные заявки тоже имеют условия запуска и исполнения. О механике договора рассказано в статье о фьючерсах, а о денежных переоценках — в материале о вариационной марже.
Плюсы инструмента, минусы и контроль
Плюс длинного фьючерса как инструмента — прозрачный размер контрактного обязательства и доступность стандартизованных условий. Минусы — плечо, ежедневные денежные списания, риск быстрого изменения цены и необходимость следить за сроком. Фраза «риск покупателя ограничен суммой внесённого обеспечения» неверна: обеспечение может быть меньше фактического убытка.
Для практики найдите спецификацию именно вашей серии, выпишите лот, шаг цены, стоимость шага и дату исполнения. Посчитайте денежное изменение при нескольких направлениях и величинах движения, добавьте комиссии и пример худшего исполнения. Затем сопоставьте результат с доступным остатком счёта и правилами изменения обеспечения. Так можно увидеть масштаб обязательства до открытия позиции, не опираясь только на процентное изменение графика.
Плюсы, ограничения и практика
| Что оценить | Разбор |
|---|---|
| Что полезно | Стандартная спецификация позволяет рассчитать денежный эффект движения. |
| Ограничения | Убыток может превысить начальное обеспечение, а выход зависит от рынка. |
| Что проверить самому | Посчитайте стоимость шага, разные сценарии и необходимый остаток счёта. |
Незнакомый термин? Откройте словарь FOOLL — с объяснениями и примерами.
Материал предназначен для обучения и не учитывает ваши цели, финансовое положение и допустимый риск. Сделки могут привести к потере средств.
Марк Фоолл
7 лет в трейдинге. До прихода на финансовые рынки работал директором компании. Сейчас полностью сосредоточен на торговле.
Об авторе