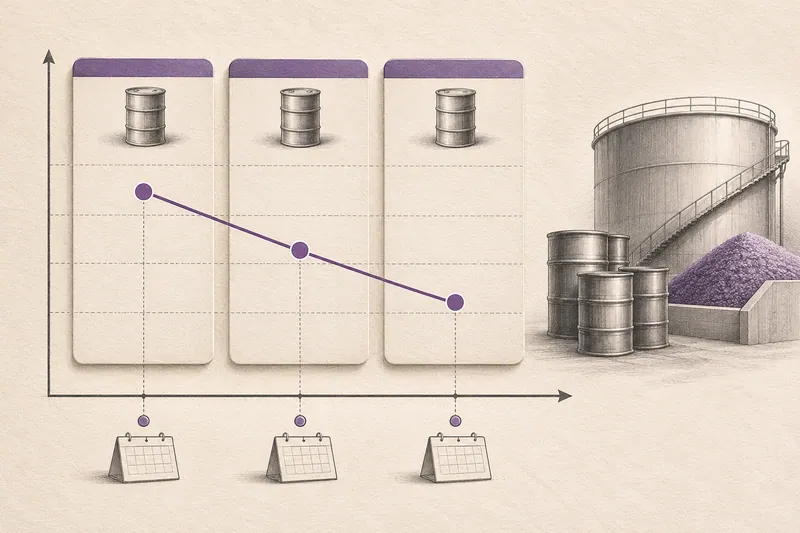
Бэквордация фьючерсов — ситуация, когда более дальние сроки контракта стоят ниже ближайших, если сравнивать сопоставимые серии в один момент времени. На графике сроков такая кривая наклонена вниз. Для товарных рынков иногда также сравнивают спотовую цену с фьючерсами. Сам наклон не означает, что цена базового актива обязательно упадёт: разные сроки включают ожидания, стоимость хранения и текущую ценность немедленного владения товаром.
Как читать кривую сроков
Сначала выбирают один базовый актив, одинаковый размер и тип исполнения, затем записывают цены нескольких контрактов на одну дату и время. Ближайшая серия может отличаться от дальней из-за спроса на поставку сейчас, доступных запасов, расходов на хранение и финансирование. Форма меняется по мере прихода новой информации и приближения сроков. Нельзя строить кривую из разрозненных скриншотов разных дней: тогда ценовые изменения во времени смешаются с различием сроков. Не следует также путать цену контракта с реализованным результатом позиции.
| Серия | Учебная цена | Что видно |
|---|---|---|
| Ближайший срок | 105 | Цена выше дальней серии |
| Следующий срок | 102 | Снижение на 3 единицы между сроками |
| Дальний срок | 100 | Кривая сохраняет нисходящий наклон |
| Спот | 107 | Отдельная цена немедленной сделки, если сравнение корректно |
Почему перенос между сериями не даёт бесплатной прибыли
Представим, что участник держит длинную позицию в ближайшей серии по 105 и хочет сохранить экспозицию после её срока. Он закрывает старую и открывает более дальнюю по 102. Кажется, что купить «то же самое» на 3 единицы дешевле выгодно, но контракты охватывают разные периоды. Когда дальняя серия станет ближайшей, её цена может измениться вместе со спотом и всей кривой. Реализованный итог складывается из движения цены каждого контракта, стоимости шага, комиссии и цен исполнения. Нельзя просто прибавить разницу 3 к доходности. Как именно совершаются две операции, описано в статье о роллировании фьючерса.
Бэквордация противоположна восходящей кривой сроков, которую называют контанго. Но оба слова описывают наблюдаемое соотношение цен, а не гарантированный прогноз. У одного инструмента структура может быть нисходящей на ближайших двух сроках и иной дальше; поэтому полезнее приводить конкретные даты и цены. Разбор обратной конфигурации есть в материале о контанго. Разница между фьючерсом и спотом требует учесть спецификацию поставки, валюту расчётов и единицы измерения.
Плюсы анализа, ограничения и проверка
Плюс анализа кривой — понимание того, что цены разных сроков несут разную информацию и влияют на стоимость переноса позиции. Минусы — сложность интерпретации причин, изменение структуры во времени и риск перепутать низкую цену дальнего контракта с дешёвой покупкой одного и того же актива. На тонком рынке последняя сделка может быть старой, поэтому лучше проверять текущие заявки и объёмы.
Для практики выгрузите котировки трёх сопоставимых серий в одно время. Сверьте лот, тип исполнения и календарь, затем постройте простую таблицу сроков и цен. Отдельно запишите спот, только если его единицы и условия сопоставимы. Через несколько дней повторите наблюдение и сравните, что изменилось: вся кривая, отдельный срок или разница между сроками. Это упражнение помогает читать структуру рынка без вывода о будущей цене по одному наклону.
Плюсы, ограничения и практика
| Что оценить | Разбор |
|---|---|
| Что полезно | Кривая сроков помогает понять ценовую структуру и перенос позиции. |
| Ограничения | Наклон не гарантирует направление будущей спотовой цены. |
| Что проверить самому | Сравните сопоставимые серии в один момент времени и повторите наблюдение. |
Незнакомый термин? Откройте словарь FOOLL — с объяснениями и примерами.
Материал предназначен для обучения и не учитывает ваши цели, финансовое положение и допустимый риск. Сделки могут привести к потере средств.
Марк Фоолл
7 лет в трейдинге. До прихода на финансовые рынки работал директором компании. Сейчас полностью сосредоточен на торговле.
Об авторе