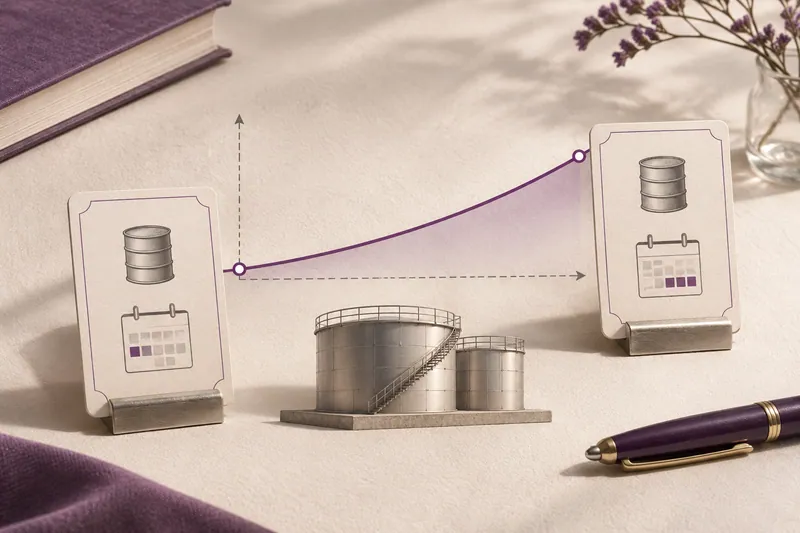
Контанго — это положение фьючерсной кривой, при котором контракт с более поздним сроком дороже ближнего контракта или, в другой принятой формулировке, фьючерс дороже текущего спота. Сначала уточняйте, какие именно цены сравниваются. Два контракта одного базового актива имеют разные даты исполнения, поэтому их котировки нельзя считать двумя прогнозами, где дальняя цена обязательно «сбудется».
Как прочитать кривую сроков
Представьте таблицу контрактов, снятую в одну и ту же минуту: ближайший месяц, следующий и дальний. Если цены последовательно растут с удалением срока, кривая направлена вверх. Для поставляемого сырья разницу могут объяснять хранение, страхование и финансирование до даты поставки. Ожидаемая доступность товара и выгода от владения им прямо сейчас тоже влияют на форму кривой. На финансовых активах состав факторов иной: важны ставки, выплаты по базовому активу и правила расчёта конкретного договора.
| Наблюдение | Учебные котировки | Что означает |
|---|---|---|
| Спот | 100 единиц | Цена указанного текущего рынка |
| Ближний фьючерс | 102 единицы | Контракт на ближайший срок |
| Дальний фьючерс | 105 единиц | Контракт с более поздним сроком |
| Разница дальнего и ближнего | 3 единицы | Форма кривой на одну дату, не прибыль |
Почему разница цен не равна заработку
В примере дальний контракт стоит на три единицы больше ближнего. Простая покупка одного и продажа другого не гарантирует получение трёх единиц: сроки, поставка, обеспечение, комиссии и изменения самой разницы создают отдельные обязательства. Если позицию в ближнем контракте закрывают и открывают в дальнем, происходит перенос. Его цена зависит от котировок в момент двух сделок; последующая стоимость обоих контрактов может измениться. Слова «рынок в контанго» описывают текущую структуру сроков, а не направление ближайшей свечи.
По мере приближения исполнения фьючерс и сопоставимый базовый рынок обычно сближаются по цене, но сравнивать нужно одни единицы, дату и способ расчёта. Поставочный контракт имеет свои обязанности, а расчётный закрывается денежным итогом по установленной процедуре. Детали этого различия разбираются в материале о расчётном фьючерсе. У конкретной биржи также бывают разные даты последних торгов и исполнения.
Проверка без догадки по одному графику
Плюс понятия — оно заставляет смотреть на несколько сроков одновременно и учитывать стоимость переноса. Ограничение — одна восходящая кривая не говорит, насколько цена изменится завтра и окажется ли результат положительным после расходов. Сравнение разных продуктов или валют котировки может создать ложное контанго. Не переносите объяснение стоимости хранения с нефти на валюту или фондовый индекс без изучения спецификации.
Для практики откройте карточки трёх контрактов одного базового актива и запишите коды, сроки, единицы цены и тип исполнения. Снимите котировки в один момент, вычислите разницы между сроками и повторите наблюдение позже. Если кривая поменяла форму, выясните, изменился ли спот, ожидания или специфические условия продукта. Общую механику фьючерса стоит разобрать до сравнения календарных сроков.
Плюсы, ограничения и практика
| Что оценить | Разбор |
|---|---|
| Что полезно | Сравнение сроков показывает структуру рынка и цену переноса. |
| Ограничения | Форма кривой не предсказывает ближайшее движение и может меняться. |
| Что проверить самому | Снимите котировки нескольких сроков одновременно, проверьте спецификации и расходы переноса. |
Незнакомый термин? Откройте словарь FOOLL — с объяснениями и примерами.
Материал предназначен для обучения и не учитывает ваши цели, финансовое положение и допустимый риск. Сделки могут привести к потере средств.
Марк Фоолл
7 лет в трейдинге. До прихода на финансовые рынки работал директором компании. Сейчас полностью сосредоточен на торговле.
Об авторе